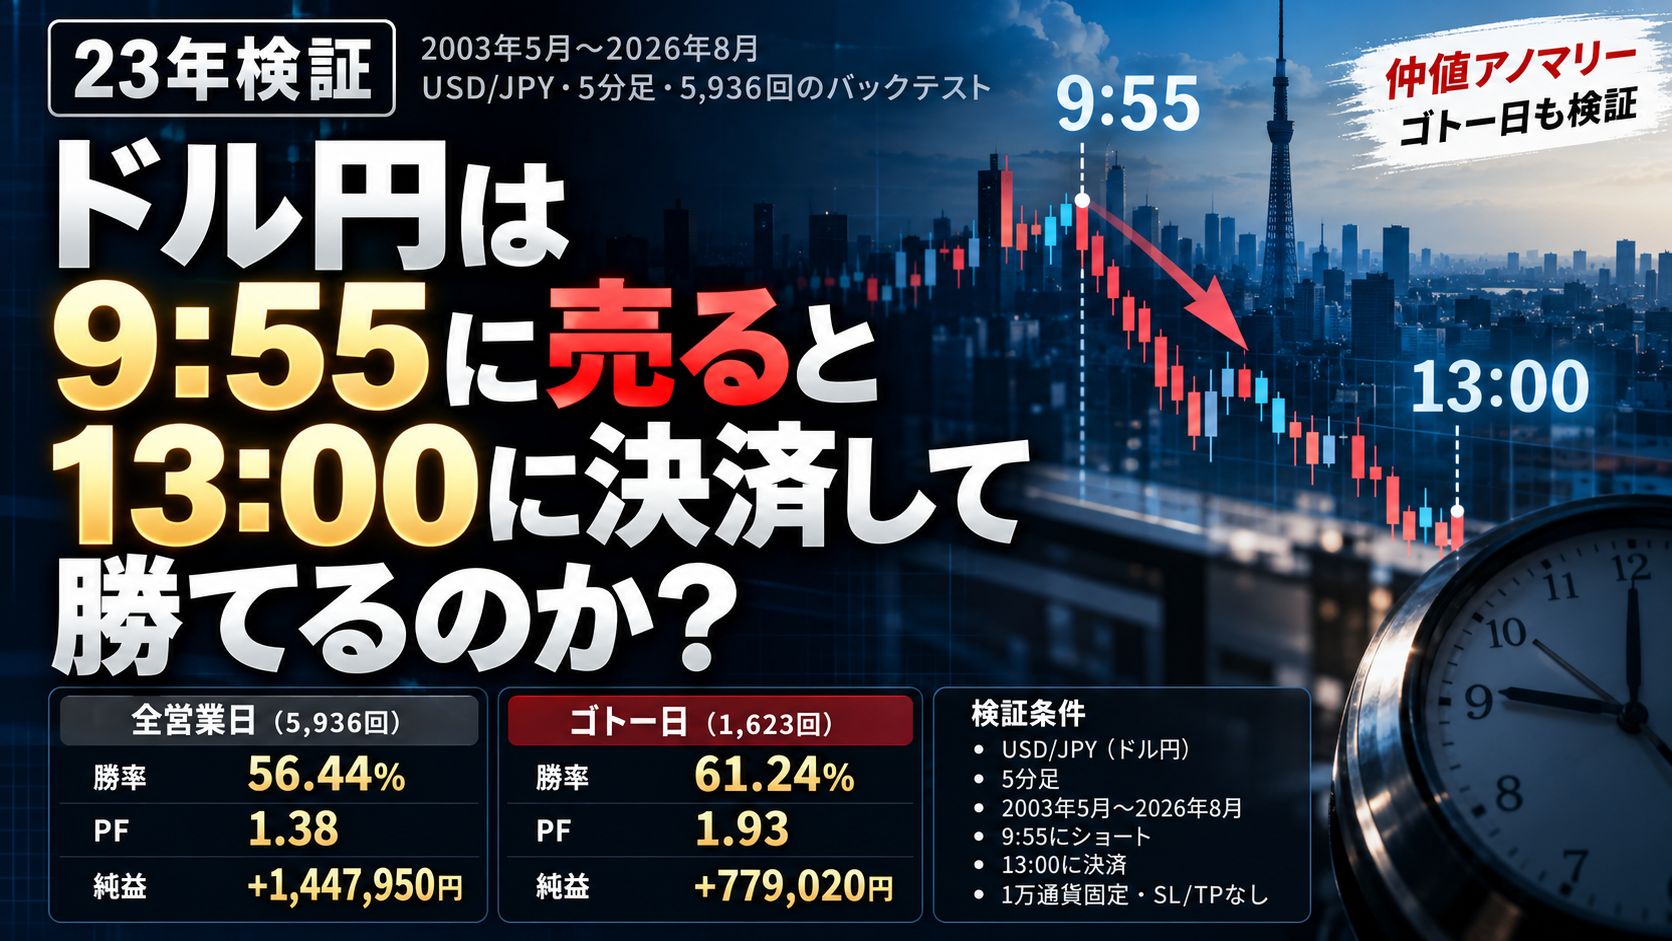
9:55にドル円(USD/JPY)を売る。13:00に決済する。
テクニカル指標は使わず、相場の方向も予想しません。 では、この単純なルールを長期間繰り返すとどうなるのでしょうか。
そこで、2003年5月〜2026年8月までのUSD/JPY・5分足を使い、 合計5,936回のバックテストを行いました。
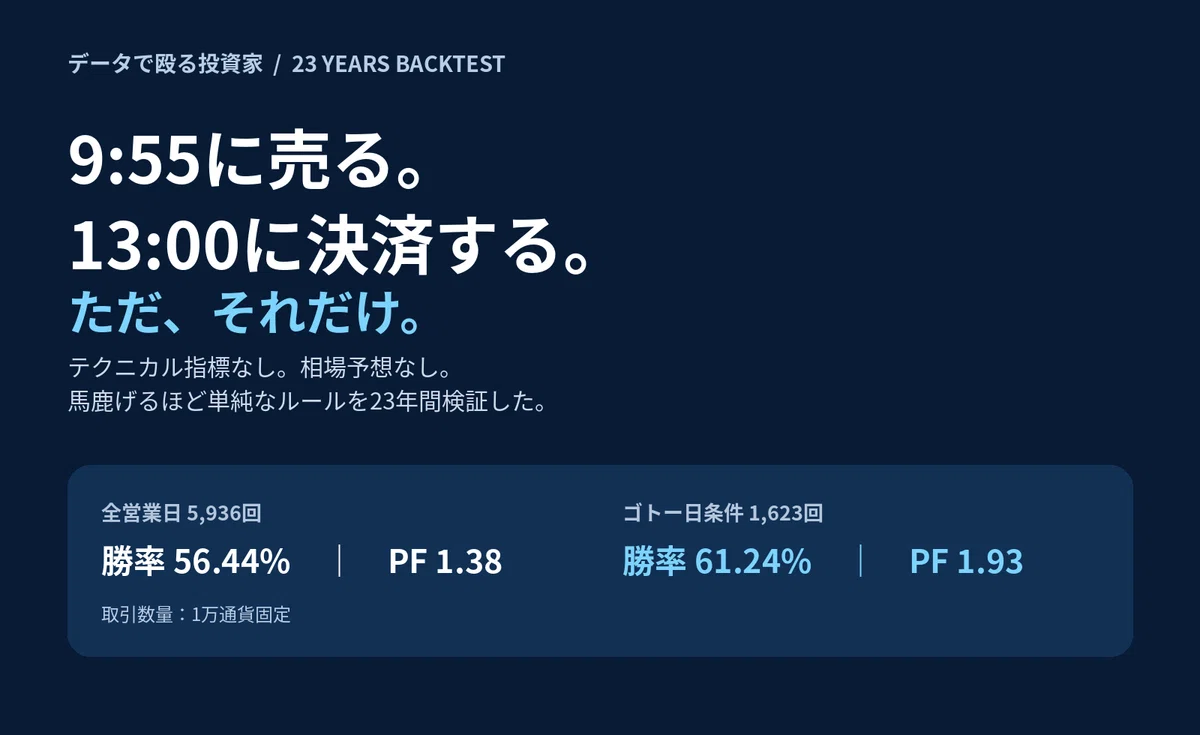
結論:9:55売り→13:00決済は今回のバックテストでプラス
2003年5月〜2026年8月の今回のバックテストでは、 ドル円を9:55に売り、13:00に決済するルールはプラスになりました。
全営業日では5,936回、勝率56.44%、PF1.38。 さらにゴトー日に限定すると、 1,623回、勝率61.24%、PF1.93となりました。
| 条件 | 全営業日 | ゴトー日 |
|---|---|---|
| 取引回数 | 5,936回 | 1,623回 |
| 勝率 | 56.44% | 61.24% |
| PF | 1.38 | 1.93 |
| 純益 | +1,447,950円 | +779,020円 |
| 最大DD | 84,410円(3.47%) | 39,480円(2.84%) |
| 最大連敗 | 13回 | 7回 |
ただし、これは過去データによるバックテストです。 将来も同じ結果になることを意味するものではありません。
この結果を読むときは、取引コストや実際の約定条件も確認が必要です。確認するポイントは『EAのバックテストと実運用で成績が変わる理由』にまとめています。
まず知っておきたい3つの用語
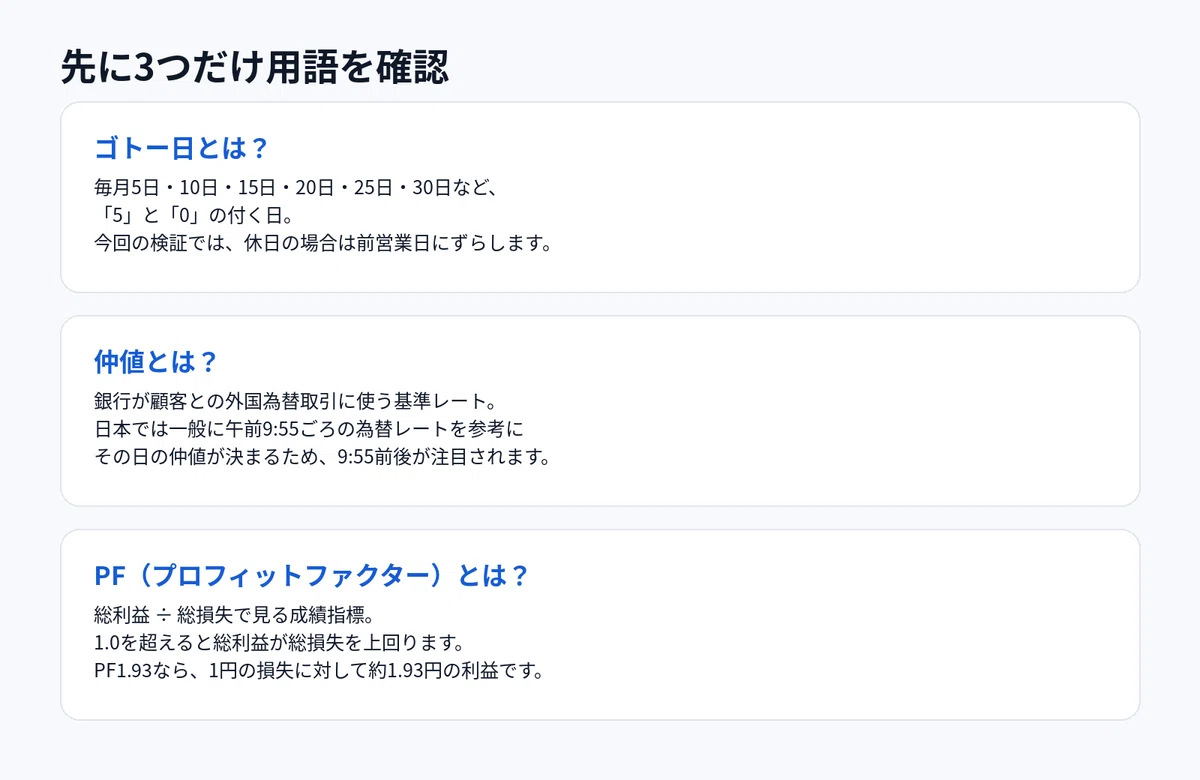
ゴトー日とは?
一般に5日・10日・15日・20日・25日・30日など、 日付の末尾に「5」または「0」が付く日を指します。
今回の検証では、該当日が休日の場合は前営業日にずらしています。
仲値とは?
仲値は、銀行が顧客との外国為替取引に使用する基準レートです。 日本では午前9:55ごろの為替レートを参考にその日の仲値が決まるため、 9:55前後のドル円の値動きが注目されることがあります。
PF(プロフィットファクター)とは?
PFは総利益 ÷ 総損失で計算する指標です。 1.0を上回れば、バックテスト上は総利益が総損失を上回っています。
今回のバックテスト条件
今回のルールは非常にシンプルです。
- 通貨ペア:USD/JPY(ドル円)
- 時間足:5分足
- 検証期間:2003年5月〜2026年8月
- エントリー:9:55にショート
- 決済:13:00
- 取引数量:1万通貨固定
- SL / TP:なし
つまり、 「9:55になったらドル円を売り、13:00になったら決済する」 だけです。
全営業日で9:55にドル円を売った結果
まず、ゴトー日に限定せず、対象となる営業日に同じルールを繰り返しました。
- 総取引数:5,936回
- 勝率:56.44%
- PF:1.38
- 純益:+1,447,950円
- 最大DD:84,410円(3.47%)
- 最大連敗:13回
- 平均利益:+1,556.23円
- 平均損失:-1,456.08円
今回使用した過去データでは、 勝率が50%を上回り、PFも1.0を超えました。
したがって、今回の条件では 9:55〜13:00のドル円の値動きに一定の偏りが観測された といえます。
ゴトー日に限定するとどうなる?
次に、同じ「9:55売り→13:00決済」を ゴトー日だけに限定しました。
- 総取引数:1,623回
- 勝率:61.24%
- PF:1.93
- 純益:+779,020円
- 最大DD:39,480円(2.84%)
- 最大連敗:7回
全営業日とゴトー日を比較
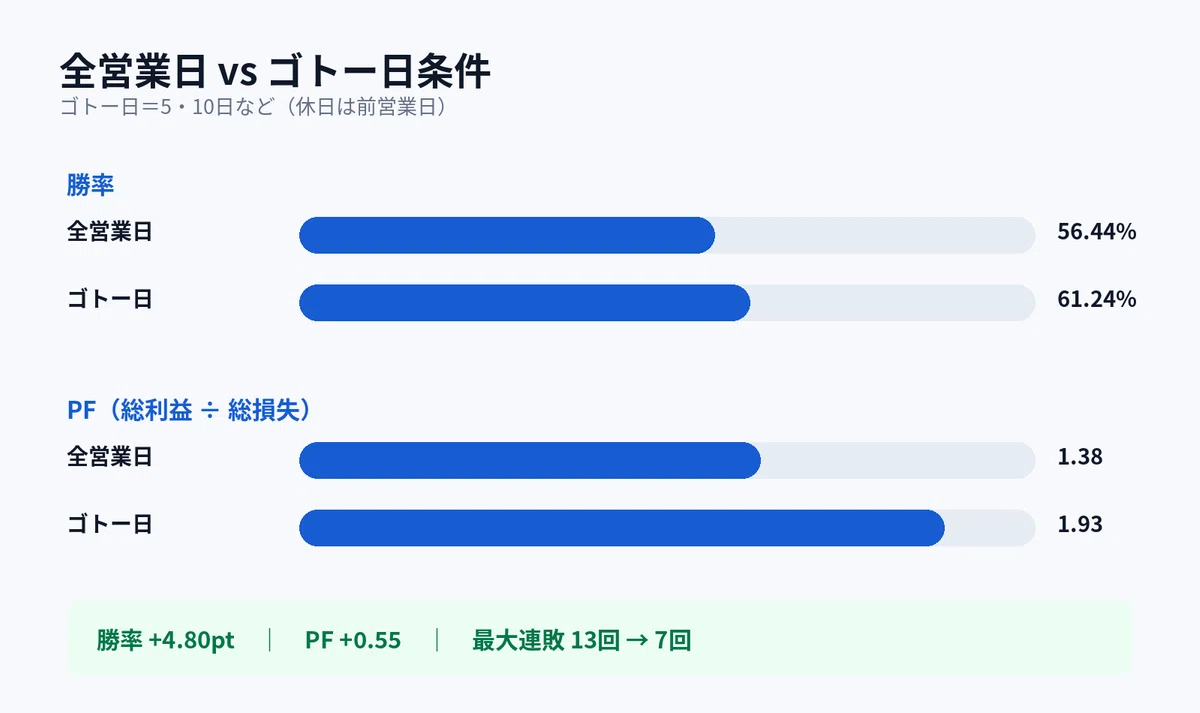
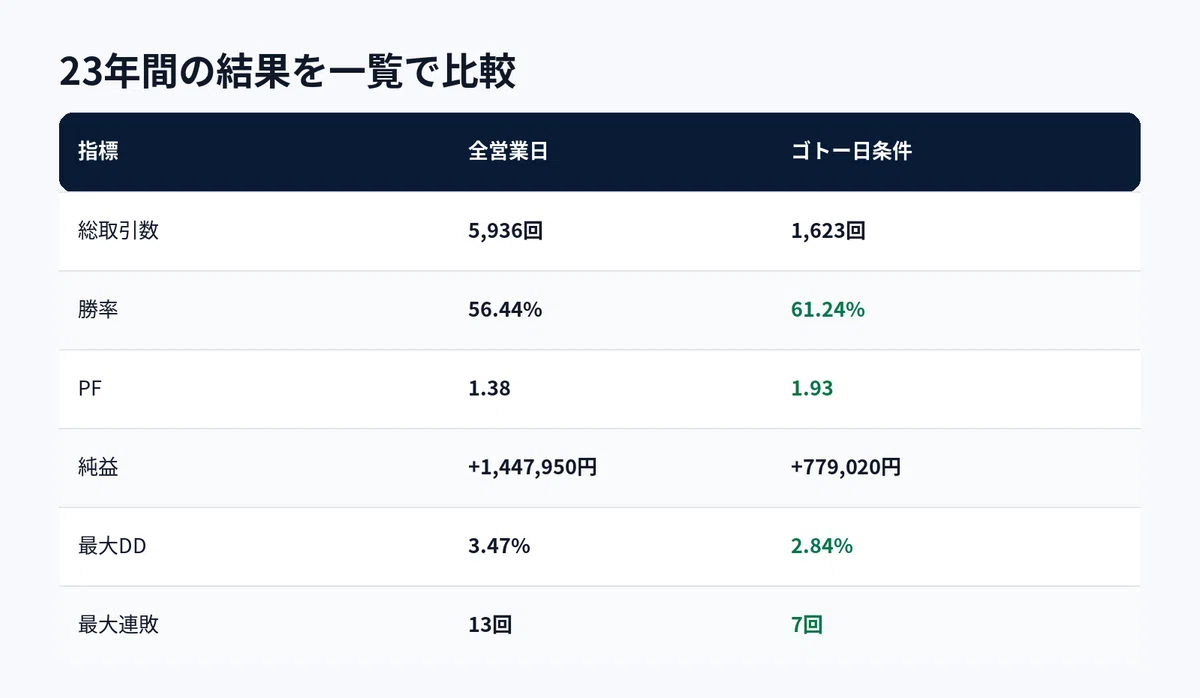
全営業日とゴトー日を比較すると、 勝率は56.44%から61.24%、 PFは1.38から1.93となりました。
最大連敗も13回から7回に減っています。
一方で、取引回数は5,936回から1,623回まで減少します。 そのため、純利益額だけで単純に比較するのは適切ではありません。
今回注目したいのは、 ゴトー日に対象を限定すると、勝率やPFなどの指標が改善した という点です。
23年間の資産曲線
次に、長期間の資産曲線を確認します。
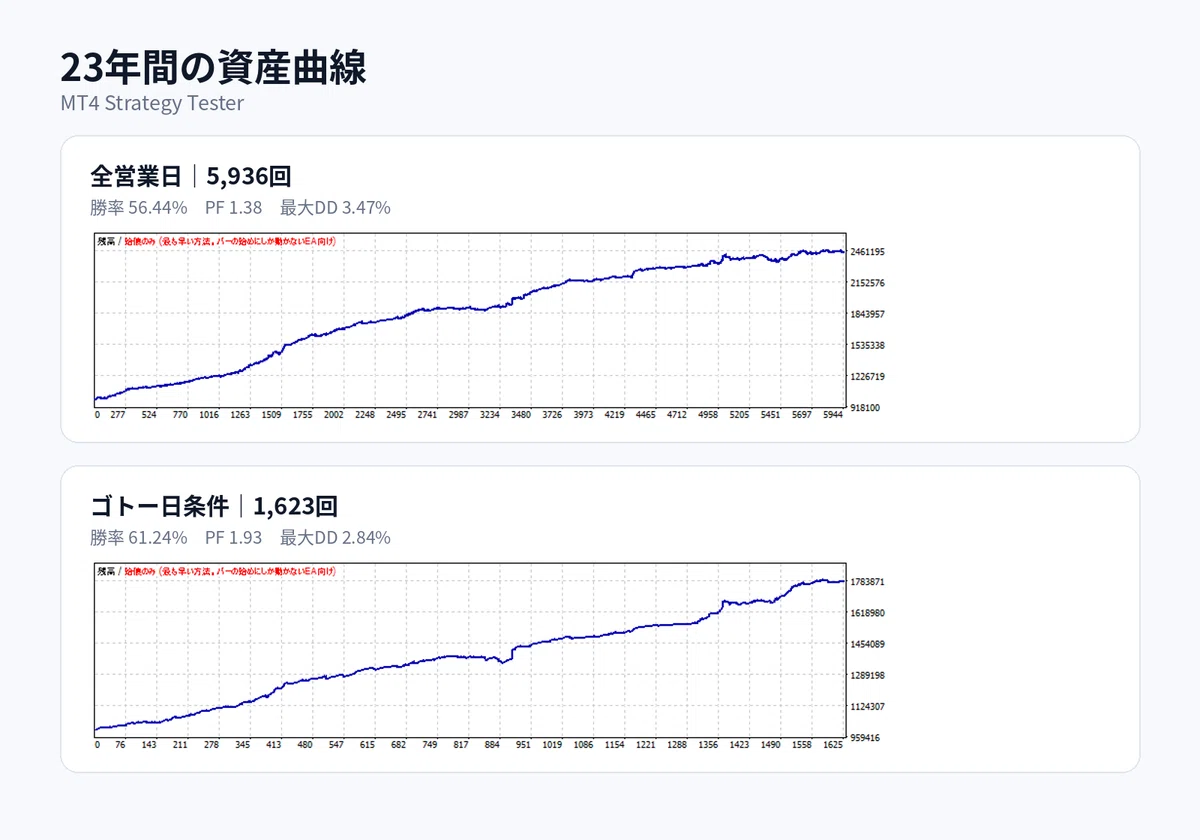
最初からゴトー日だけを調べると「PF1.93」という結果だけが目に入ります。
しかし全営業日5,936回を先に検証することで、 9:55ショートそのものにも今回のデータでは偏りがあり、 さらにゴトー日に限定すると成績が変化した という構造が見えてきます。
23年間の結果は一部の年だけで稼いだものなのか?
長期間の合計損益がプラスでも、 特定の1〜2年だけ大きく利益を出している可能性があります。
そこでQuant Analyzerを使い、年ごとの損益も確認しました。
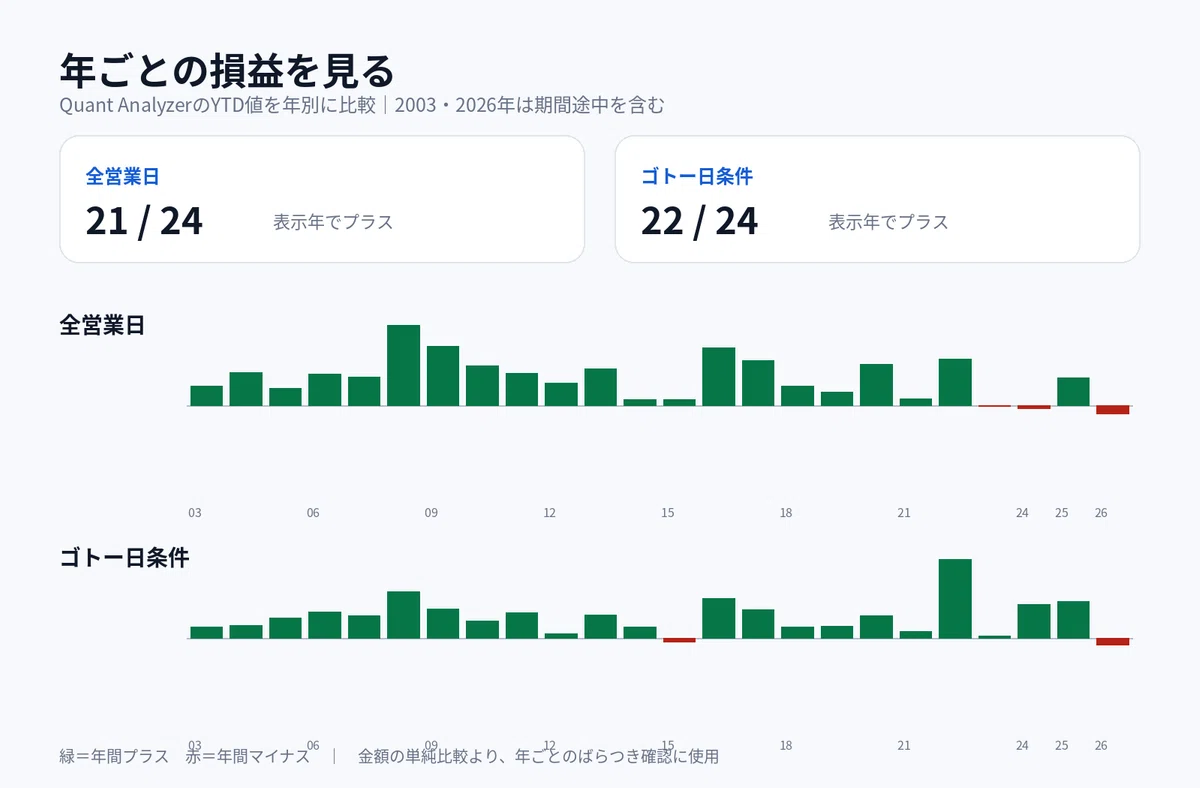
画面上で確認した2003年〜2026年の24期間では、 全営業日版は21期間、ゴトー日版は22期間がプラスでした。
一方、全営業日版では2023年・2024年・2026年、 ゴトー日版では2015年・2026年がマイナス表示でした。
なお、2003年は5月以降、2026年は8月までのデータです。 そのため、24年分の完全な暦年比較ではありません。
このバックテストから何が分かった?
今回確認できたのは、 2003年5月〜2026年8月の今回のバックテスト条件では、 ドル円を9:55に売って13:00に決済するルールがプラスになった ということです。
さらにゴトー日に限定すると、 全営業日と比較して勝率とPFが改善しました。
一方で、これだけで 「今後も9:55にドル円を売れば儲かる」 とは結論づけられません。
このバックテストの注意点
バックテスト結果を見る際には、次の点に注意する必要があります。
- 過去の成績は将来の成績を保証しない
- バックテストと実際の約定には差が生じる可能性がある
- スプレッドやスリッページによって成績が悪化する可能性がある
- 市場構造の変化によってアノマリーが弱くなる可能性がある
- 今回の結果だけで売買判断を行うべきではない
今回の結果は、 過去の特定期間・特定条件において観測されたデータ として扱う必要があります。
次に検証したいこと
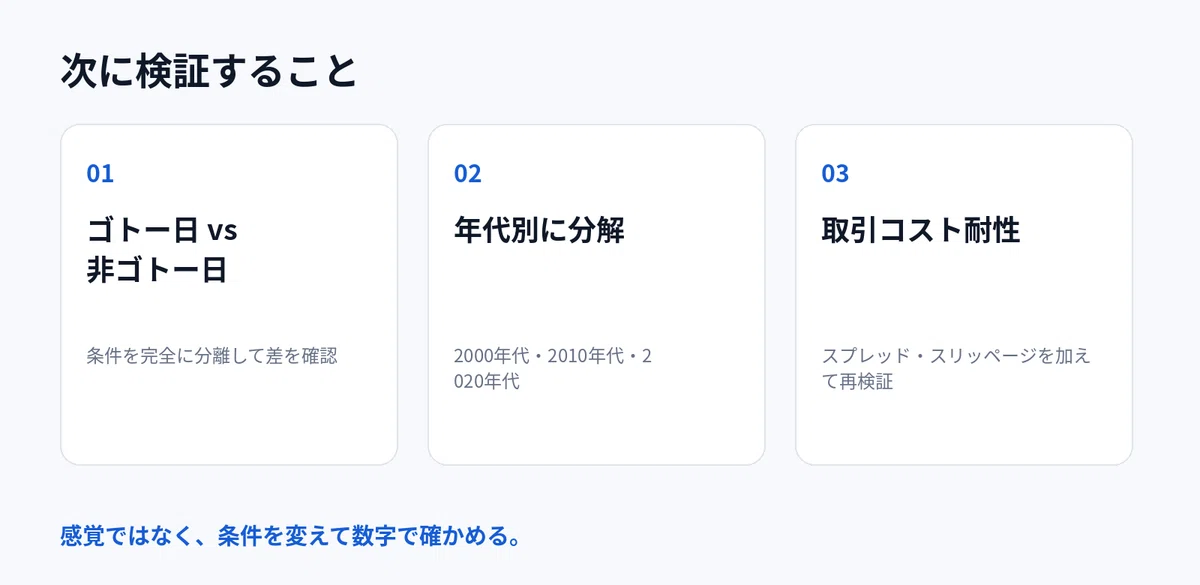
- ゴトー日 vs 非ゴトー日
- 2000年代 vs 2010年代 vs 2020年代
- 年別成績
- 9:50 / 9:55 / 10:00でエントリーした場合
- 決済時刻を変更した場合
- スプレッド・スリッページを加味した場合
よくある質問(FAQ)
ドル円を9:55に売って13:00に決済すると勝てますか?
2003年5月〜2026年8月を対象とした今回の5,936回のバックテストでは、 勝率56.44%、PF1.38でした。 ただし、過去データによる検証結果であり、将来の利益を保証するものではありません。
ゴトー日の9:55売りの勝率は?
今回のバックテストでは、 ゴトー日に限定した1,623回の取引で 勝率61.24%、PF1.93となりました。
ゴトー日とはいつですか?
一般に5日・10日・15日・20日・25日・30日など、 日付の末尾に5または0が付く日を指します。 今回の検証では、該当日が休日の場合は前営業日にずらしています。
なぜ9:55なのですか?
日本では午前9:55ごろの為替レートを参考に銀行の仲値が決定されるため、 この時間帯はドル円の値動きが注目されることがあります。 今回の検証では、その9:55をショートのエントリー時刻として使用しました。
この手法は今後も有効ですか?
分かりません。 今回確認できたのは、 2003年5月〜2026年8月の過去データで一定の偏りが観測された というところまでです。 市場環境が変化すれば、同じ傾向が続かない可能性があります。
まとめ
今回検証したルールは非常に単純です。
9:55にドル円を売る。
13:00に決済する。
全営業日では、 5,936取引・勝率56.44%・PF1.38・最大DD3.47%。
ゴトー日では、 1,623取引・勝率61.24%・PF1.93・最大DD2.84% となりました。
「こんな単純なルールに本当に偏りがあるのか?」
感覚で決めず、データで確かめる。
今後も株・FX・CFDで語られているアノマリーや相場の常識を、 実際のデータを使って検証していきます。
データで殴る投資家
※本記事は過去データを用いた検証結果の紹介を目的としたものであり、 特定の金融商品の売買を推奨するものではありません。 バックテスト結果は将来の運用成果を保証するものではありません。 実際の取引ではスプレッド、スリッページ、約定条件などにより、 バックテストとは異なる結果になる可能性があります。 投資判断はご自身の責任で行ってください。

コメント